今天黄金又大跌了。
今年的黄金,教会了很多人一件事:涨得最快的那一段,才是深渊的开始。1 月末现货金价冲到 $5,595 一盎司,历史最高;到 10 月 30 日收盘 $3,875,回撤整整 30%。这个跌幅放在任何资产上,都算得上重创。于是很多人的第一反应是——便宜了,可以进了。
但别急,我先把结论摆出来。按今天这个利率环境,黄金的合理价值中枢大约 $3,420(约 ¥731/克),合理区间 $3,100 到 $3,800(¥663–812/克)。今天的 $3,900(约 ¥834/克),比中枢高出约 14%,依然在区间上沿之外。
跌,是相对它自己的高点;便宜,是相对它的内在价值。
这两件事经常被混为一谈。一家店的招牌菜从 300 降到 210,折扣很实在,但如果这道菜本来就只值 180,你还是买贵了。黄金现在的情况,大致如此。
| 现货黄金 | 10 年期实际利率 | 加权合理价值 |
|---|---|---|
| $3,900 | 2.60% | $3,420(约 ¥731/克) |
| 较 1 月峰值 −30% | 2008 年以来高位 | 现价溢价 +14% |
一、这次下跌,跌得有点不合常理
先说世界。今年的资本市场并不平静:美股科技股在 AI 资本开支的质疑里反复震荡,纳指有过单日 2.86% 的下跌;布伦特原油站上 $111;10 年期美国国债收益率 4.93%。在这个背景里,黄金 10 月单月下跌 6.79%,是 2008 年以来最差的一个 10 月,$4,000(约 ¥855/克)这个被反复争夺的整数关口正式失守。
最有意思的,是10月30日。那天宏观组合对黄金几乎全是好消息:科技股崩了,地缘上火药味浓,霍尔木兹海峡有油轮遇袭。按教科书,这种日子黄金该涨。但它跌了 3.6%。
失灵的原因不在逻辑,在流动性。高盛拆过 CFTC 的持仓数据:9 月 22 日以来,市场累计抛售黄金期货 195 亿美元,连续五周净流出,其中「其他」和「不可报告」两个类别合计占了 95%。这两类不是对冲基金,是主权级别的持仓方。
打个比方。一个人家里突然急需现金,他会先卖什么?先卖最好卖的那件,不管它值不值这个价。这次的卖方不是看空黄金,是需要现金——黄金是储备资产里最容易变现的东西。而买方,也就是各国央行,还在按月买,一个月 85 吨,可这个速度追不上五周 195 亿美元的抛压。
不着急的买家,碰上着急的卖家,跑得快的那个先赢。
压住金价的主线其实很清楚。9 月美国 CPI 同比 3.7%,油价 $111,能源分项同比涨 20.4%、汽油涨 34.2%,「油价—通胀—加息」的链条螺旋上升。10 月 28 日,美联储以 10 比 2 维持联邦基金利率在 3.75–4.00%,两位委员主张立刻加息,12 月加息的概率已经升到 80% 以上。
10 年期美国通胀保值国债(TIPS)现在的市场收益率是 2.60%。而黄金不生息,它躺在那里,一百年后还是一块金子,不会多出一分钱。所以当「无风险的美元」能给你 2.6% 的真利息时,抱着一块不生息的金属,机会成本是十七年来最贵的。
二、那么黄金现在到底贵不贵?
刚才我说了,黄金没有现金流。你没法用市盈率、用分红、用贴现去给它定价,任何单一模型都是不准确的。
怎么办?
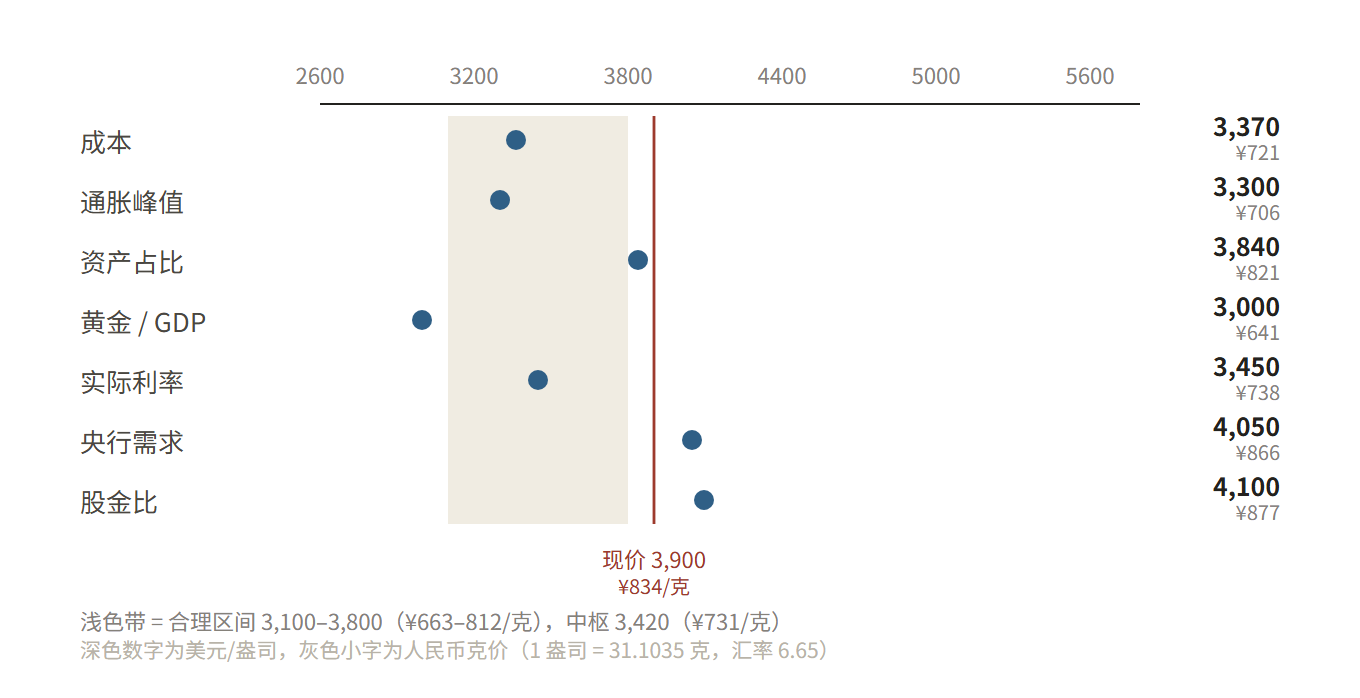
我准备了「七个锚」,每个锚都有误差,但可以看它们大致指向哪里。
我测算的结论大概是这样:成本锚 $3,370(¥721/克),通胀峰值锚 $3,300(¥706/克),资产占比锚 $3,840(¥821/克),黄金 GDP 锚 $3,000(¥641/克),实际利率锚 $3,450(¥738/克),央行需求锚 $4,050(¥866/克),股金比锚 $4,100(¥877/克)。按各自的解释力赋权,中枢 $3,420(约 ¥731/克)。
另外,如果拿实际利率锚的 $3,450 来反推:1 月峰值时实际利率 1.91%,合理价值约 $3,950,泡沫溢价 42%;今天实际利率 2.60%,合理价值降到 $3,450,溢价仅剩 13%。跌掉的 $1,695 里,约三成是利率上升的真实重估,七成是泡沫出清。
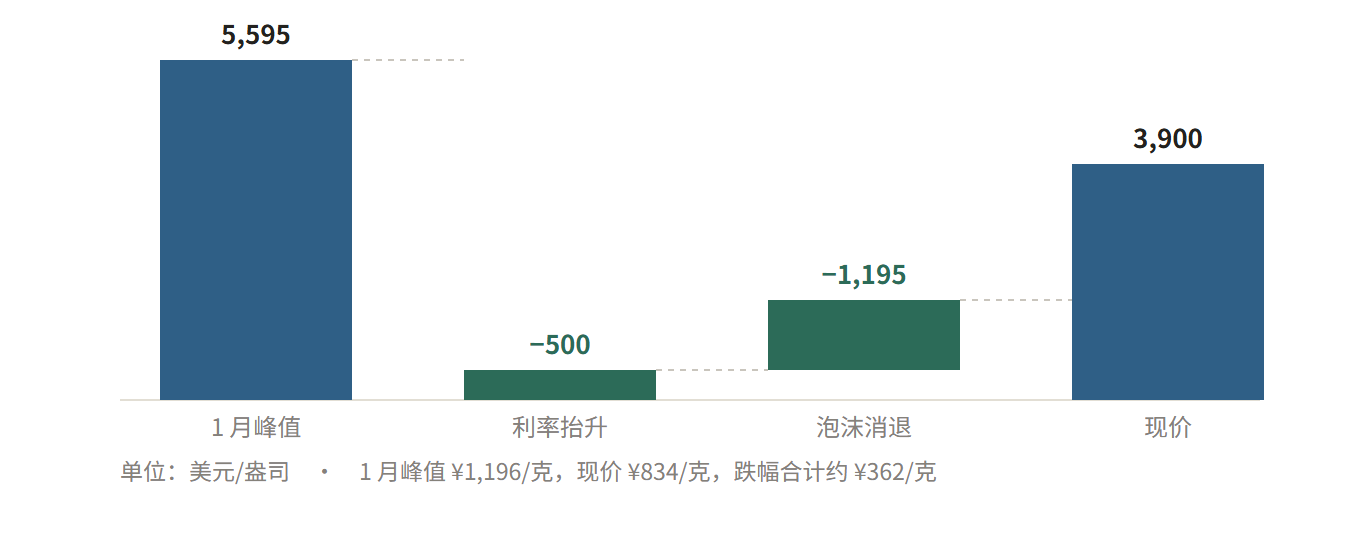
所以个人判断,如果黄金的基本面恶化,金价会在新的低位重新定价并且不再回来;但如果是泡沫出清,那么出清完成时价格会停在合理价值附近——也就是 $3,420(约 ¥731/克)上下。
三、后续黄金怎么走,关键看美联储什么时候转向
把上面七个锚放在一起看,会发现它们背后其实是同一个变量:实际利率。
| 10 年期实际利率 | 隐含合理价值 | 人民币克价 | 对应的大致情形 |
|---|---|---|---|
| 3.2% | $3,040 | ¥650 | 再加两次息,然后长期维持 |
| 3.0% | $3,170 | ¥678 | 12 月和明年 3 月各加 25bp |
| 2.6%(当前) | $3,450 | ¥738 | 已经实现的水平 |
| 2.2% | $3,750 | ¥802 | 加息周期确认结束 |
| 2.0% | $3,910 | ¥836 | 通胀回落到 2.5% 附近 |
| 1.5% | $4,350 | ¥930 | 第一次降息落地 |
| 1.0% | $4,830 | ¥1,033 | 降息周期走到中段 |
从各大投行的预测数据看:摩根士丹利 2027 年二季度 $5,000(约 ¥1,069/克),摩根大通 2027 年底同为 $5,000,高盛和瑞银 $5,400(约 ¥1,155/克)。这些预测,个人认为需要三个条件同时成立:12 月是最后一次加息,2027 年通胀回到 2.5% 以下,美联储在 2027 年下半年开始降息。
美银的路径更鹰派一些:12 月和明年 3 月各加一次到 4.25–4.50%,然后把高利率锁定到 2027 年底,全年不降息。如果美银对了,上表的下三行就用不上,金价对应的是 $3,000 到 $3,200(¥641–684/克)。
所以多头和空头的分歧,从来不是「黄金好不好」
三条长期逻辑——央行买金、财政赤字、去美元化,两边几乎没有分歧。分歧全在时间上。而时间恰恰是最难算的变量,9 月 CPI 3.7%、三季度 GDP 3.4%、油价 $111,三个数字没有一个支持降息。
所以未来黄金走势的三种可能,大致是这样:
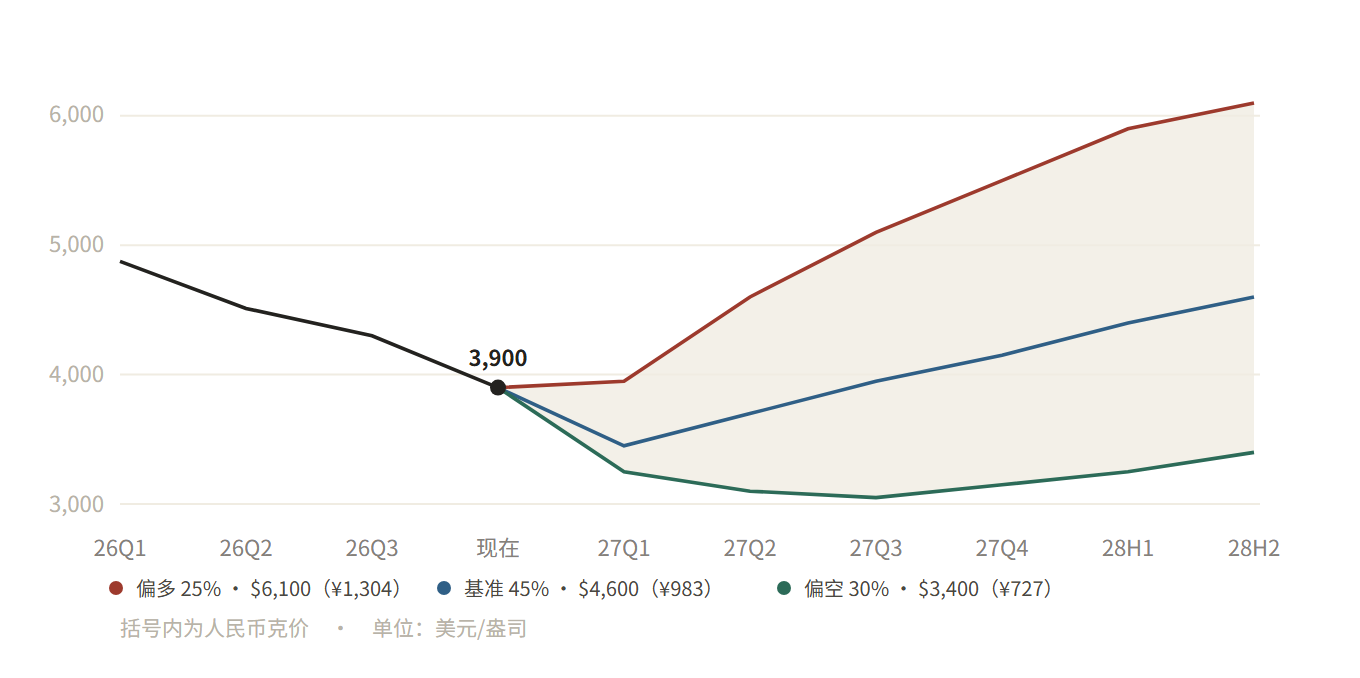
三条线在 2027 年上半年之前几乎重叠。这句话的意思是:现在做方向性的押注,胜率不高。分叉点集中在今年 12 月议息和明年一季度。
基准情形(45%):12 月加息 25bp,2027 年上半年按兵不动;油价随谈判推进回落到 $85–90,通胀在 2027 年中回到 3% 以下;实际利率一季度见顶 2.8–2.9%,然后慢慢下行。金价一季度探到 $3,300–3,500(¥706–748/克),四季度随降息预期升温修复到 $4,100–4,400(¥877–941/克)。
偏空情形(30%):12 月和 3 月各加一次,此后全年不降息,实际利率站上 3.0%。流动性抛售没有见底,ETF 转为持续净流出。金价跌向 $3,000–3,200(¥641–684/克),在成本线附近找到支撑,然后长期横盘。
偏多情形(25%):地缘冲突升级或金融事故迫使美联储转向——比如油价冲到 $150,造成的是需求破坏型衰退而不是纯通胀,美联储没法在衰退里继续加息;或者 AI 资本开支硬着陆引发信用事件。金价 2027 年中突破 $5,000(约 ¥1,069/克),2028 年底 $6,100(约 ¥1,304/克)。
按概率加权,2027 年底的期望价格约 $4,240(约 ¥907/克),相对现价 +8.7%;看到 2028 年底是 $4,700(约 ¥1,005/克),两年年化约 10%。这个回报不算差,但和 2024 到 2026 年上半年那种斜率,完全是两回事。
四、该盯住的几个信号
| 信号 | 当前 | 转多阈值 | 逻辑 |
|---|---|---|---|
| 10 年期实际利率 | 2.60% | < 2.20% | 最核心,领先金价 1–3 个月 |
| 布伦特原油 | $111.8 | < $85 | 通胀链断了,鹰派逻辑就塌了 |
| CFTC 基金净多 | 10.7 万手 | < 8 万手 | 抛售出清完成的标志 |
| 全球黄金 ETF 持仓 | 4,047 吨 | 连续 4 周净流入 | 长钱回来了 |
| 中国央行月度增持 | 连续 23 个月 | 中断即警报 | 结构买盘的试金石 |
| 12 月议息(12/9–10) | 加息概率 80% | 不加息 + 鸽派点阵图 | 路径的转折点 |
前三个是领先指标,后三个是确认指标。四个以上同时转向,才谈得上趋势;只有一两个转向,更可能是超跌反弹。10 月的 RSI 已经进入三年来的超卖区,技术性反弹随时会有,但不是底部。
五、慢牛还在,斜率变了
把镜头拉到五年,三根柱子还立着。美国联邦债务 $40.6 万亿,一年付息 $1.43 万亿,已经超过国防开支;全球央行二季度净购金 289 吨,同比 +62%,89% 的央行预计未来一年继续增持;中国黄金储备占外储只有 8.5%,全球均值 27%,补配的空间是十年量级。这三条决定了黄金的下限,不是上限。
变的是节奏。央行年购金量从前几年的千吨以上,大概率回落到 400 到 500 吨的常态。高盛在维持 $5,400(约 ¥1,155/克)目标的同时说了一句很关键的话:央行的多元化「贡献了我们预期涨幅中的几乎全部」。这句话反过来读——如果购金节奏回归常态,向上的额外推力也会回归常态。
所以个人的长期判断是:黄金的长期上行没有结束,但年化回报要从 2024 到 2026 年的 25% 以上,降到 6% 到 8%。
写到这里,做个总结吧。
现在的黄金,最容易骗人的两句话:一句是「它跌了三成,便宜了」,另一句是「它永远涨」。
便宜和贵,从来不是看它跌了多少,是看它离内在的合理价值还有多远。
先为不可胜,以待敌之可胜。等一个清楚的转折点,好过猜一个模糊的方向。
一先生 2026 年 11 月 2 日
数据来源:现货金价、上海金、金饰与回收价(金投网、金价查询网,2026-11-02);CPI-U 336.940(美国劳工统计局 2026 年 9 月);10 年期 TIPS 实际利率 2.60%、名义利率 4.93%、DXY 101.96(2026-10-30 收盘);全球平均 AISC(世界黄金协会、Metals Focus 2026Q1);央行购金与 ETF 持仓(世界黄金协会、中国人民银行);投行目标价(高盛、摩根大通、瑞银、摩根士丹利、渣打公开报告)。
人民币克价一律按 1 盎司 = 31.1035 克、美元兑人民币 6.65 折算,为算术换算值,与上海金实际成交价、金饰零售价存在价差。
本文为独立分析,不构成投资建议。所有价格推演均为条件性判断,实际路径取决于货币政策、地缘局势与流动性状况,可能与上述情形显著偏离。